به گزارش اصفهان زیبا؛ تسهیلات ارزی برای واردکنندگان کالای اساسی، ابزاری ضروری برای مدیریت زنجیره تأمین است، اما تا زمانی که قواعد بازپرداخت و متولی پوشش ریسک شفاف نباشد، این وامها نه تنها به ترخیص سریع کالا کمک نمیکنند، بلکه بر ابهامات اقتصادی و ناترازی شبکه بانکی میافزایند. شفافیت در نرخ، مشخص بودن منبع تسویه و تعبیه ابزارهای پوشش ریسک، سه ضلع مثلثی هستند که میتوانند این معمای ارزی را حل کنند. بدون این مثلث، واردات کالای اساسی همچنان با ریسکهای غیرقابلقبول و هزینههای اضافی همراه خواهد بود که در نهایت، فشار آن مستقیماً بر دوش مصرفکنندگان نهایی سنگینی میکند.
بر اساس بخشنامه جدید اداره کل عملیات ارزی و در پی مصوبه بانک مرکزی، دستورالعمل اعطای تسهیلات ارزی به ارزش 60 میلیون دلار از محل منابع بانکها برای تأمین مالی واردات کالاهای اساسی ابلاغ شده است.
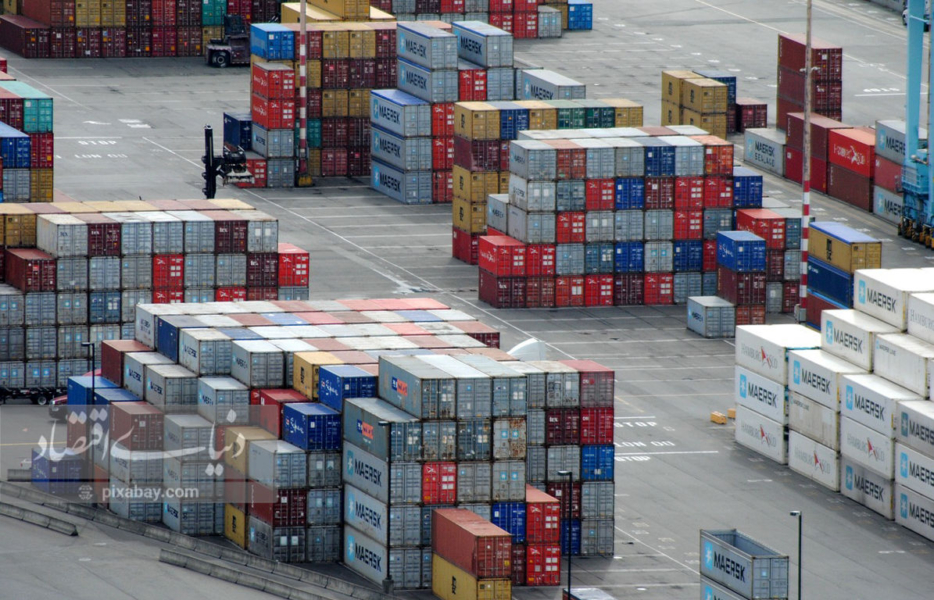
این تصمیم در شرایطی اتخاذ شده که تأمین بهموقع منابع مالی و ارزی، یکی از عوامل مؤثر بر استمرار واردات کالاهای ضروری و تأمین نیاز بازار داخلی به شمار میرود. استفاده از منابع بانکها برای پرداخت تسهیلات ارزی میتواند بخشی از نیاز مالی واردکنندگان را پوشش دهد و امکان پیشبرد فرایند خرید خارجی را برای متقاضیان واجد شرایط فراهم کند. یکی از آثار مورد انتظار از تسهیل تأمین مالی واردات، کاهش تأخیر در تکمیل فرایند خرید و ورود کالا و جلوگیری از افزایش هزینههای جانبی واردکنندگان است. طولانیشدن ماندگاری محمولههایی مانند نهادههای دامی و روغن در بنادر میتواند هزینههایی از جمله انبارداری و دموراژ را افزایش دهد و هزینه تمامشده واردات را تحت تأثیر قرار دهد.
یکی از موضوعات مهم در اعطای تسهیلات ارزی، نحوه تسویه اصل و سود وام در سررسید است. واردکنندگان ممکن است تسهیلات را در مقطعی دریافت کنند، اما بازپرداخت تعهدات آنها به زمانی موکول شود که نرخ ارز یا شرایط دسترسی به منابع ارزی تغییر کرده باشد.
در چنین وضعیتی، تعیین ارز مبنای بازپرداخت، نرخ محاسباتی و مسئولیت تأمین مابهالتفاوت احتمالی اهمیت ویژهای دارد. افزایش ارزش ریالی ارز مورد نیاز برای تسویه بدهی میتواند هزینه نهایی تأمین مالی را برای واردکننده بالا ببرد و بر صرفه اقتصادی استفاده از تسهیلات اثر بگذارد.
در بطن این مکانیزم تسهیلاتی، یک معمای بزرگ نهفته است؛ معمایی که اگر حل نشود، میتواند نهتنها واردکننده و شبکه بانکی، بلکه سبد معیشتی خانوارها را نیز تحت تأثیر قرار دهد. مسئله ساده است: واردکننده وام ارزی را دریافت و کالا را ترخیص میکند، اما در سررسید (مثلاً ۶ ماه بعد) بازپرداخت چگونه باید انجام شود؟ با چه ارزی؟ و با چه نرخی؟ اگر در این فاصله نرخ ارز جهش کند، مابهالتفاوت آن بر عهده کیست؟
بازپرداخت تعهدات با چالش مواجه شد
یک تاجر اصفهانی با اشاره به پیامدهای منفی نوسانات نرخ ارز و عدم ثبات در سیاستگذاریهای دولتی، در گفت و گو با اصفهان زیبا تأکید کرد: شکاف میان قیمتگذاری نهادهها و نرخ روز ارز، تولیدکنندگان و فعالان این حوزه را در فرآیند بازپرداخت تعهدات با چالش جدی مواجه کرده است.
علی شریعت اظهار داشت: وقتی سیاستگذاریها ثبات لازم را ندارد و نرخها تعدیل نمیشود، دولت ناچار است ارقام پرداختگذاری جدیدی اعمال کند؛ اما از سوی دیگر، بازپرداختها بر اساس شرایط و نرخ روز مطالبه میشود که همین تناقض، فعالان اقتصادی را دچار چالش میکند.
دوراهکار برای برون رفت از بن بست
شریعت با بیان اینکه این ناهماهنگی فشار مضاعفی بر دوش تولیدکنندگان میگذارد، دو راهکار مشخص برای برونرفت از این بنبست ارائه داد و گفت: یا باید قیمت فروش نهادههایی که تولیدکنندگان به دولت عرضه میکنند، به همان نسبتِ افزایش نرخ ارز تعدیل و افزایش یابد؛ و یا اگر قرار نیست قیمت فروش نهادهها تغییر کند، در سمت مقابل نیز نباید افزایش غیرمنطقی در تعهدات و بازپرداختها اعمال شود.
او با اشاره به لزوم هماهنگی میان بخشهای مختلف تصمیمگیر، ابراز امیدواری کرد و گفت: با اصلاح این رویهها، موانع پیشروی فعالان اقتصادی و زنجیره تولید کشور برطرف می شود.
در صورتی که منابع ارزی قابل اتکا، شرایط بازپرداخت روشن و فرایند پرداخت تسهیلات متناسب با نیاز واردکنندگان باشد، این ابزار میتواند به کاهش بخشی از محدودیتهای تأمین مالی تجارت کمک کند. در مقابل، نبود تناسب میان سررسید تعهدات و زمان دسترسی بانکها به منابع ارزی میتواند ریسک نقدینگی و فشار بر ترازنامه آنها را افزایش دهد.